
.
หลาย ๆ คนอาจมองว่า “ประกันสังคม” คือ ภาระรายเดือนที่ถูกหักออกจากเงินเดือนโดยอัตโนมัติ แต่ในความเป็นจริง การส่งเงินสมทบในระบบประกันสังคม คือ การออมรูปแบบหนึ่งที่ภาครัฐช่วยบริหารให้เรา และตั้งแต่ปี 2569 เป็นต้นไป ระบบประกันสังคมไทยจะมีการปรับเปลี่ยนครั้งใหญ่ เพื่อให้ “ผลตอบแทน” ของเงินที่คุณส่งมีความคุ้มค่ามากขึ้นในทุกช่วงวัยของชีวิต
.
วันนี้ TIGERSOFT ขอพาทุกคนมาดูว่า…เงินที่เราจ่ายทุกเดือนนั้น กลับมาสร้างความมั่นคงให้เราได้อย่างไร ? ครอบคลุม 3 ช่วงเวลาของการใช้ชีวิต
.
🌱 วัยสร้างตัว (Gen Z และ Gen Y ตอนต้น)
อายุประมาณ 22–30 ปี : เพิ่งเริ่มทำงาน เงินเดือนยังไม่สูง แต่กำลังสร้างรากฐานชีวิต
สิทธิประโยชน์ที่ได้รับ
1. รองรับการเปลี่ยนงาน – เงินทดแทนกรณีว่างงานเพิ่มขึ้น
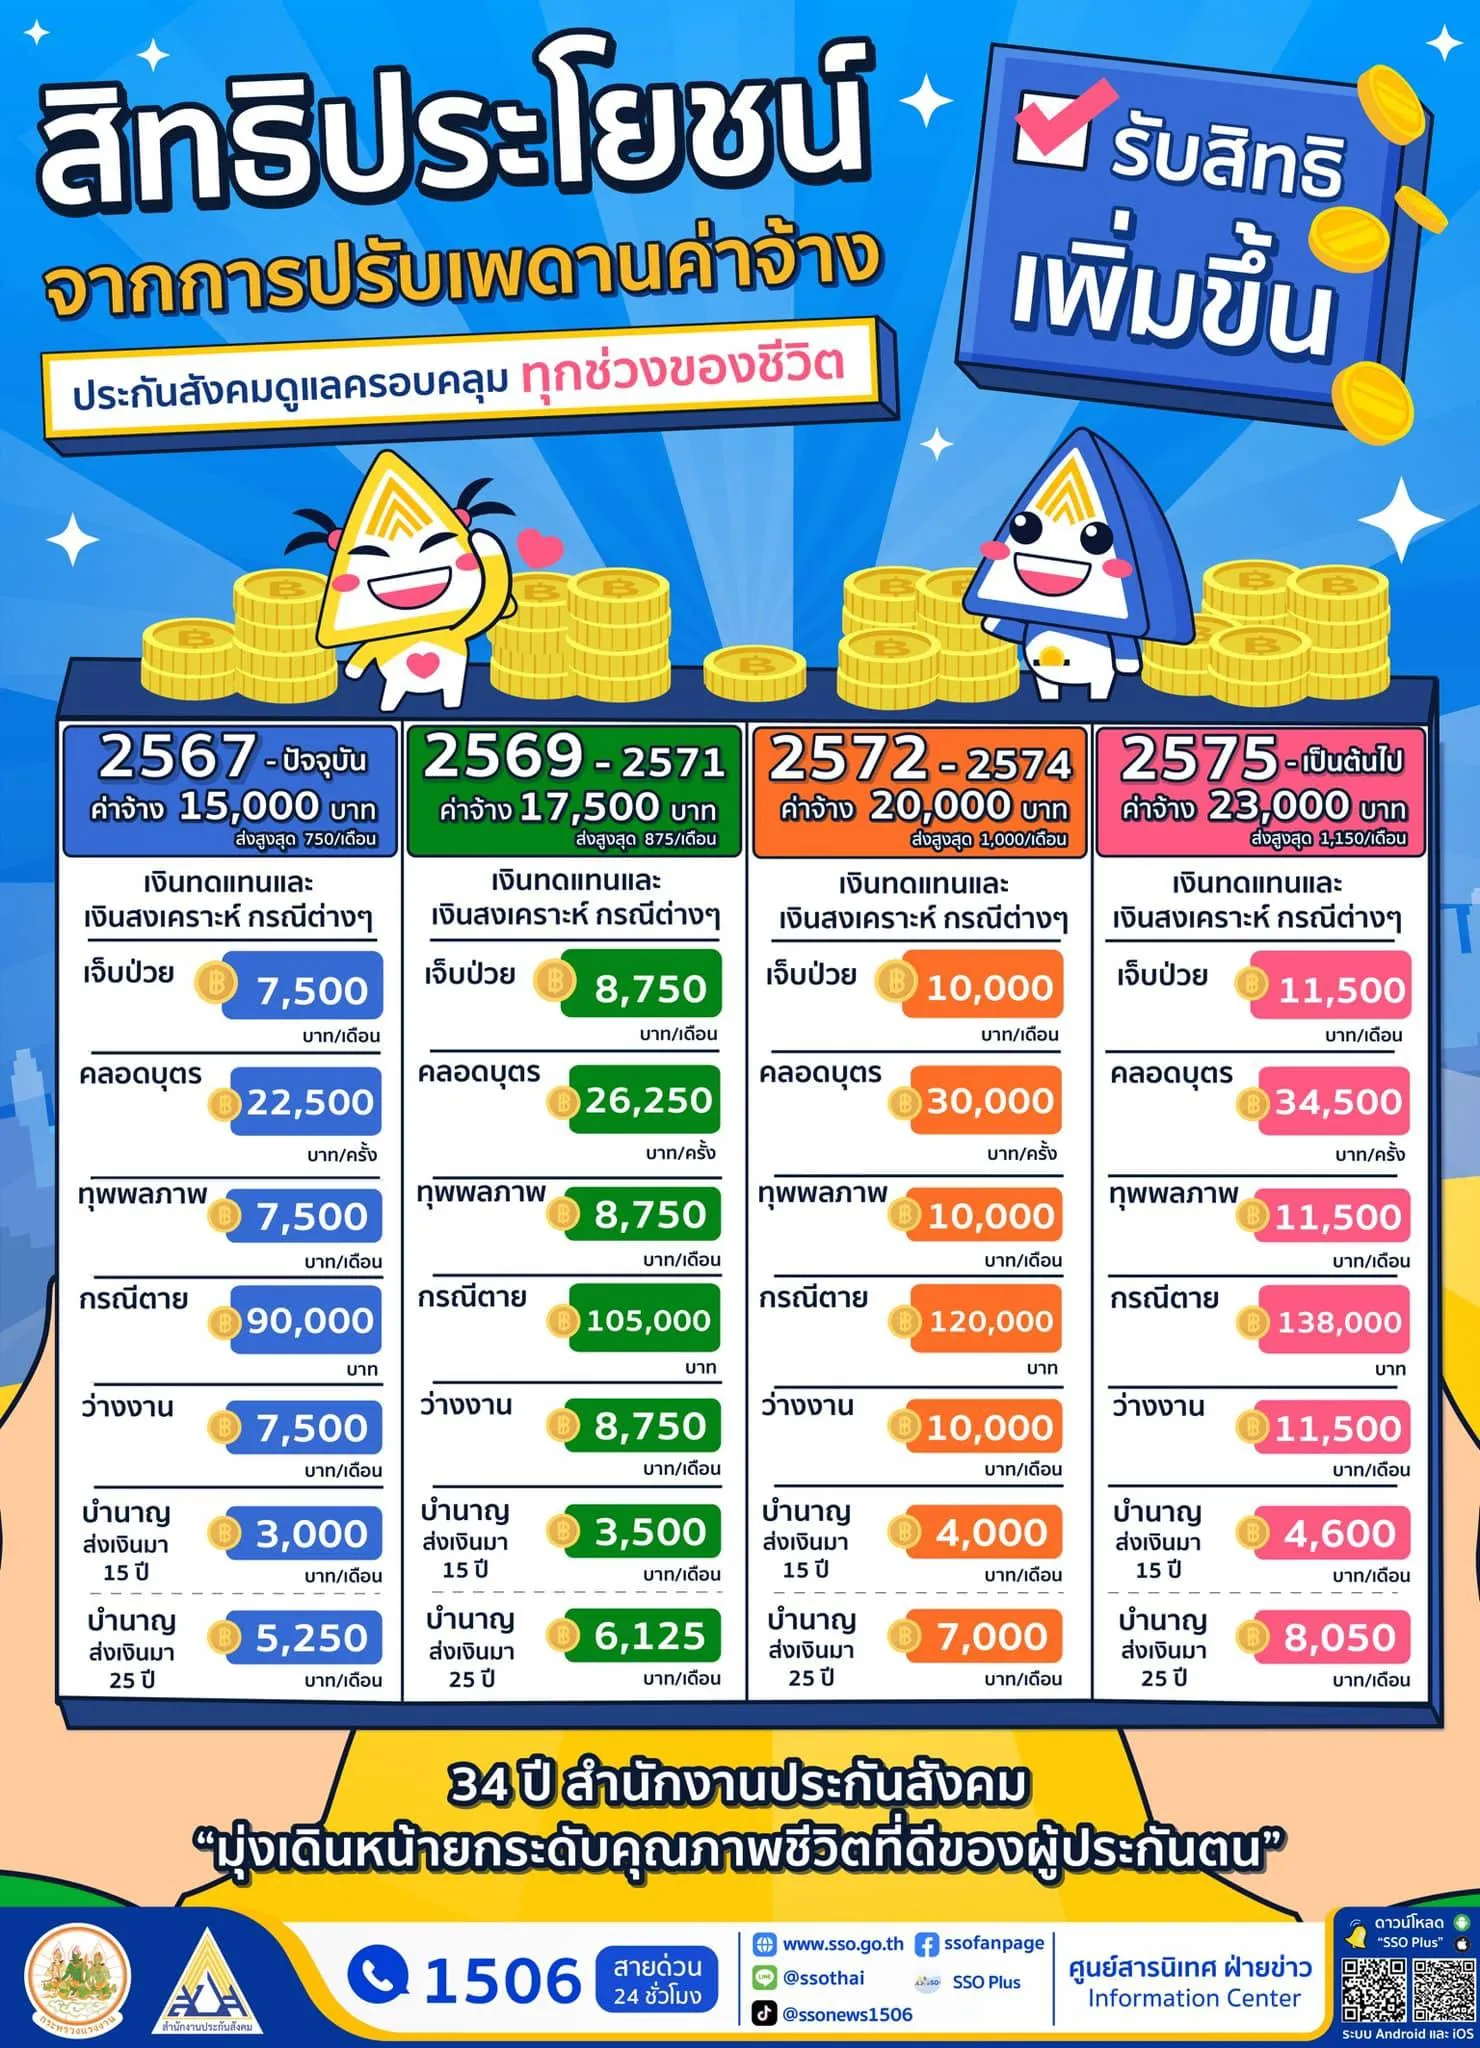
คนวัยนี้มักเปลี่ยนงานเพื่อหาประสบการณ์และรายได้ที่ดีกว่า ระบบใหม่ให้เงินชดเชยสูงสุด 8,750 บาท/เดือน (เริ่มในปี 2569) ซึ่งช่วยให้มีเวลา และความมั่นคงในการหางานใหม่โดยไม่กระทบชีวิตประจำวันมากนัก
2. คุ้มครองยามเจ็บป่วย หรือเกิดอุบัติเหตุ
หากต้องหยุดงานเพราะเจ็บป่วย หรือทุพพลภาพ จะได้รับเงินชดเชยรายได้สูงสุด 8,750 บาท/เดือน (เริ่มในปี 2569) ซึ่งถือเป็น “ประกันสุขภาพพื้นฐาน” สำหรับคนที่ยังไม่พร้อมซื้อประกันส่วนตัว
3. สร้างความมั่นคงระยะยาว – เงินสมทบชราภาพเพิ่มขึ้นเป็น 3%
แม้จะรู้สึกว่าจ่ายมากขึ้น แต่เงินส่วนนั้นคือ “การออมแบบบังคับ” ที่จะกลายเป็นบำนาญในอนาคต สะสมได้เร็วกว่าคนรุ่นก่อน
.
🏡 วัยสร้างครอบครัว (Gen Y และ Gen X ตอนต้น)
อายุประมาณ 30–45 ปี : มีรายได้สูงขึ้น เริ่มสร้างครอบครัว และมีภาระค่าใช้จ่ายเพิ่ม
1. สวัสดิการเลี้ยงดูบุตรที่คุ้มค่ากว่าเดิม
เงินสงเคราะห์คลอดบุตรเพิ่มเป็น 26,250 บาท/ครั้ง (เริ่มในปี 2569) และมีแนวโน้มสูงสุดถึง 34,500 บาท/ครั้ง (ในปี 2575) ซึ่งส่วนนี้จะช่วยแบ่งเบาภาระค่าใช้จ่ายในช่วงเริ่มต้นชีวิตครอบครัว
2. ปกป้องเสาหลักของครอบครัว
เงินสงเคราะห์กรณีเสียชีวิตเพิ่มเป็น 105,000 บาท (เริ่มในปี 2569) และจะสูงสุดถึง 138,000 บาท (ในปี 2575) ถือเป็น “เงินก้อนแรก” ที่ช่วยให้ครอบครัวมีเวลาตั้งตัวหลังเกิดเหตุไม่คาดฝัน
3. บำนาญสูงขึ้นตามฐานรายได้
วัยนี้มักมีเงินเดือนเกิน 15,000 บาท การส่งสมทบในช่วงรายได้สูงสุด จะยิ่งเพิ่มเงินบำนาญในอนาคต โดยเฉพาะผู้ที่ส่งสมทบเกิน 25 ปี จะได้รับผลตอบแทนที่เห็นผลชัดเจนมากขึ้น
.
🏖️วัยใกล้เกษียณ (Gen X และ Baby Boomer)
อายุ 45 ปีขึ้นไป : เตรียมตัวเกษียณ และให้ความสำคัญกับความมั่นคงระยะยาว
1. สูตรคำนวณบำนาญ “ใหม่” ที่ยุติธรรมกว่าเดิม
ระบบเดิม (ปัจจุบัน 2568) – ใช้ฐานเงินเดือนเฉลี่ย 60 เดือนสุดท้าย ก่อนเกษียณ ทำให้ผู้ที่ลาออกจากงานประจำก่อน 55 ปี แล้วกลับไปส่งประกันสังคมใน ม.39 (ฐานรายได้ต่ำสุด 4,800 บาท) มักได้บำนาญน้อยกว่าความเป็นจริง
สูตรใหม่ (เริ่มปี 2569 ภายใต้ระบบ CARE) – จะใช้ฐานเงินเดือน “เฉลี่ยตลอดช่วงอายุการทำงาน” รวมทั้ง ม.33 และ ม.39 เข้าด้วยกัน ช่วยให้ผู้ที่เคยมีรายได้สูงในช่วงต้นได้รับผลตอบแทนที่เหมาะสมมากขึ้น
2. เงินบำนาญต่อเดือนสูงขึ้น
ยกตัวอย่าง ผู้ส่งเงินสมทบครบ 15–25 ปี บำนาญเฉลี่ยจะเพิ่มจาก 3,000 → 3,500 บาท ต่อเดือน แม้ดูเป็นส่วนต่างไม่มาก แต่ช่วยเสริมความมั่นคงในการดำรงชีวิตหลังเกษียณ
3. สิทธิสุขภาพต่อเนื่องถึงวัย 55 ปี
ผู้ประกันตน ม.33 ที่ยังส่งเงินต่อเนื่องจนถึงอายุ 55 ปี ยังคงใช้สิทธิรักษาพยาบาล และคุ้มครองสุขภาพได้อย่างเต็มรูปแบบ จากสิทธิ
“รักษาเฉพาะตอนทำงาน” สู่สิทธิ “ดูแลสุขภาพตลอดเส้นทางจนถึงวัยเกษียณ”
โดยสิ่งนี้เป็นการเปลี่ยนแนวคิดของระบบประกันสังคม จากเดิมที่ “จ่ายเพื่อคุ้มครองระยะสั้น” เปลี่ยนเป็น “จ่ายเพื่อคุ้มครองชีวิตระยะยาว” ไม่ว่าคุณจะอยู่ในช่วงทำงานหนัก หรือกำลังวางแผนเกษียณ การส่งเงินสมทบต่อเนื่อง คือ การรักษาสิทธิสุขภาพที่มีมูลค่ามากกว่าที่คิด
.
💬สรุป : จาก “เงินที่ถูกหัก” สู่ “การลงทุนในชีวิต”
เงินสมทบที่เราจ่ายทุกเดือน ไม่ใช่แค่ภาษีบังคับแต่คือ “สินทรัพย์บังคับออม” ที่ช่วยให้เรามีหลักประกันในทุกจังหวะชีวิตตั้งแต่เริ่มทำงาน สร้างครอบครัว ไปจนถึงวัยเกษียณ
อย่ามองว่าเป็นเงินที่หายไป แต่ให้มองว่าเป็นเงินที่กำลังเติบโต เพื่อคืนกลับมาในวันที่เราต้องการที่สุด
 |
.
📝 หมายเหตุ
เนื้อหา และตัวเลขในบทความนี้อ้างอิงจากข้อมูลที่ประกาศเบื้องต้นของ สำนักงานประกันสังคม (สปส.) ซึ่งอาจมีการปรับเปลี่ยนตามนโยบาย หรือเงื่อนไขที่ประกาศใช้อย่างเป็นทางการในอนาคต ผู้อ่านสามารถติดตามข้อมูลล่าสุดได้จากเว็บไซต์ : https://www.sso.go.th/wpr/ หรือช่องทางประกาศอย่างเป็นทางการของรัฐ
อ่านบทความอื่นๆจาก TIGERSOFT คลิกที่นี่
Empowering Your Business with Complete HR Solutions
มากกว่าระบบ HR — โซลูชันครบวงจรจาก TIGERSOFT
จะช่วยให้องค์กรและคนของคุณเติบโตไปด้วยกัน